Công ty Luật Dragon

Đây là vấn đề rất nhiều người gặp phải khi mua bán nhà đất. Trên thực tế, có những thửa đất vẫn đang thế chấp tại ngân hàng nhưng chủ đất muốn bán để lấy tiền trả khoản vay. Nếu người mua không kiểm tra kỹ, giao dịch có thể phát sinh tranh chấp về sổ đỏ, tiền đặt cọc, nghĩa vụ trả nợ và quyền xử lý tài sản của ngân hàng.
Theo Luật Đất đai 2024, người sử dụng đất được thực hiện quyền chuyển nhượng quyền sử dụng đất khi đáp ứng các điều kiện luật định. Trong đó, đất phải có Giấy chứng nhận, không có tranh chấp hoặc tranh chấp đã được giải quyết, không bị kê biên, còn thời hạn sử dụng và không thuộc trường hợp đang bị áp dụng biện pháp khẩn cấp tạm thời.
Tuy nhiên, đất đang thế chấp ngân hàng là trường hợp đặc biệt, bởi quyền sử dụng đất đang được sử dụng làm tài sản bảo đảm cho nghĩa vụ trả nợ.
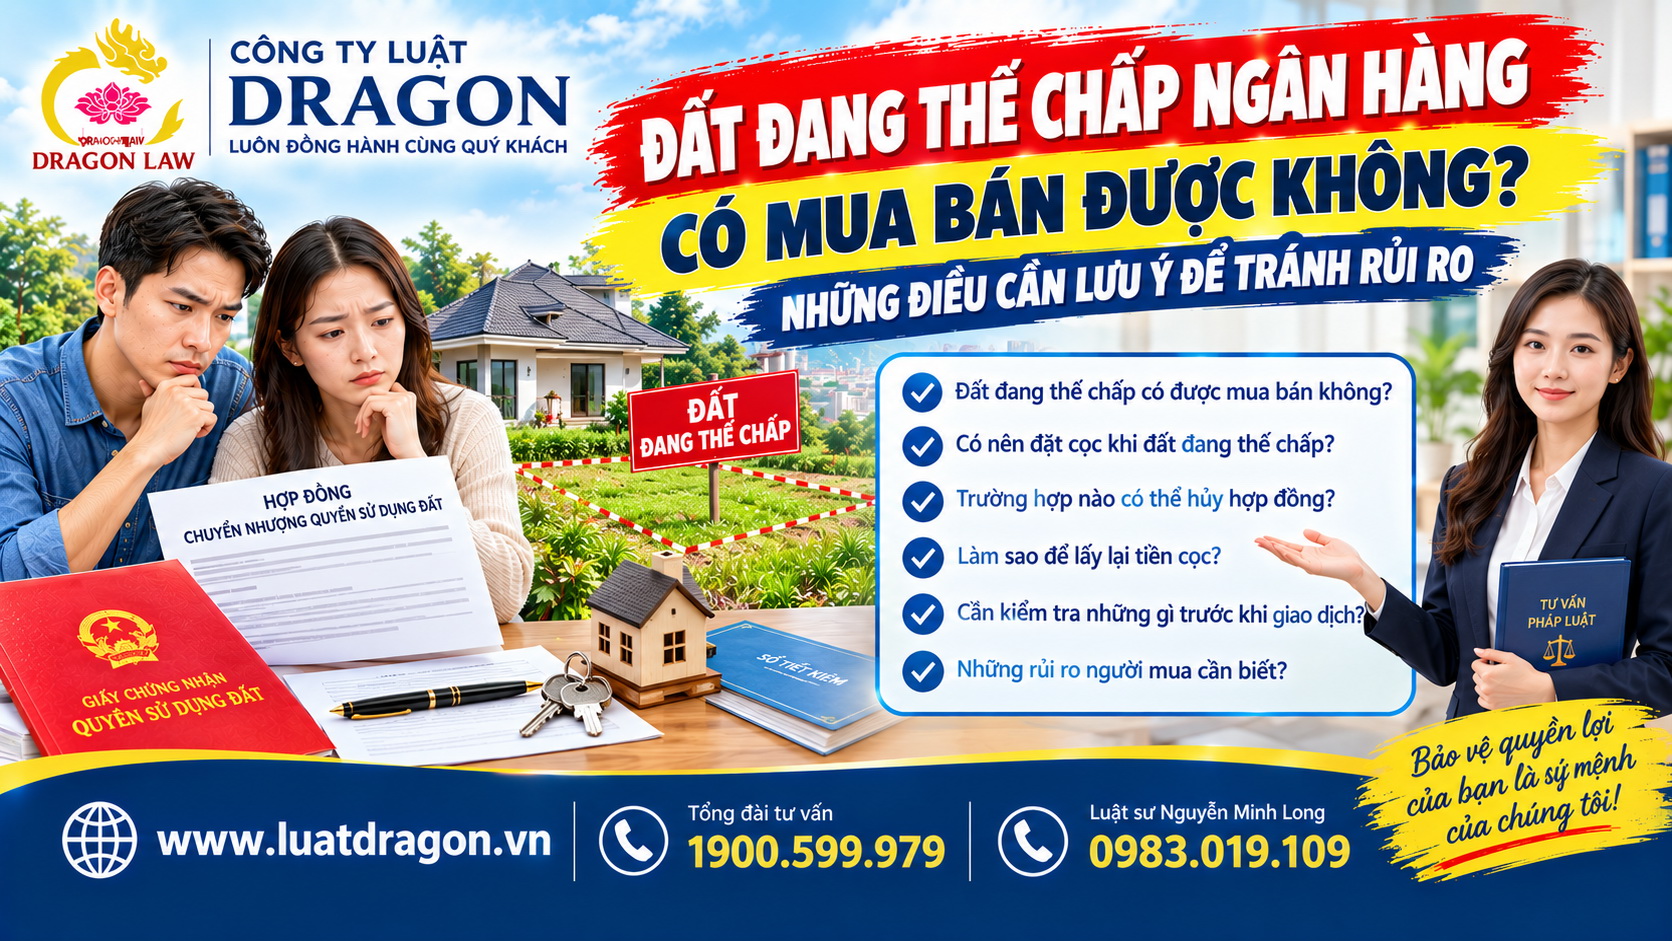
1. ĐẤT ĐANG THẾ CHẤP NGÂN HÀNG CÓ ĐƯỢC BÁN KHÔNG?
Không nên hiểu đơn giản rằng cứ đang thế chấp là tuyệt đối không được bán.
Vấn đề quan trọng là việc chuyển nhượng phải được thực hiện phù hợp với quyền của bên thế chấp, quyền của ngân hàng nhận thế chấp và quy định về đăng ký giao dịch bảo đảm.
Luật Đất đai 2024 quy định người sử dụng đất có quyền chuyển nhượng quyền sử dụng đất, nhưng phải đáp ứng các điều kiện tại Điều 45 và các quy định liên quan. Hợp đồng chuyển nhượng quyền sử dụng đất thông thường cũng phải được công chứng hoặc chứng thực theo quy định.
Trong khi đó, ngân hàng đang nhận thế chấp có quyền đối với tài sản bảo đảm theo hợp đồng thế chấp và pháp luật về giao dịch bảo đảm.
Vì vậy, người mua không nên tự ý ký hợp đồng mua bán và giao toàn bộ tiền cho chủ đất khi tài sản vẫn đang thế chấp.
2. TẠI SAO MUA ĐẤT ĐANG THẾ CHẤP LẠI RỦI RO?
Ví dụ:
Ông A có một mảnh đất trị giá 5 tỷ đồng và đang thế chấp tại ngân hàng để vay 3 tỷ đồng.
Ông A muốn bán đất cho ông B với giá 5 tỷ đồng và nói:
“Anh đưa tôi 5 tỷ, tôi trả ngân hàng 3 tỷ rồi lấy sổ về sang tên cho anh.”
Nghe có vẻ hợp lý, nhưng người mua cần đặt câu hỏi:
Nếu đưa tiền cho ông A mà ông A không trả ngân hàng thì sao?
Khi đó, khoản nợ với ngân hàng vẫn tồn tại. Tài sản bảo đảm vẫn có thể tiếp tục được xử lý theo thỏa thuận và pháp luật nếu nghĩa vụ trả nợ không được thực hiện.
Đặc biệt, người mua không nên mặc nhiên cho rằng:
“Tôi đã trả đủ tiền cho người bán thì đương nhiên đất thuộc về tôi.”
Việc thanh toán tiền và việc hoàn tất thủ tục chuyển quyền sử dụng đất là những vấn đề cần được xử lý đồng bộ.
3. CÁCH AN TOÀN HƠN: NGÂN HÀNG THAM GIA QUY TRÌNH GIẢI CHẤP
Trong thực tế, một phương án thường được sử dụng là ba bên cùng phối hợp:
Người bán – Người mua – Ngân hàng.
Ví dụ:
- Giá bán đất: 5 tỷ đồng.
- Khoản vay còn lại tại ngân hàng: 3 tỷ đồng.
- Người mua thanh toán 3 tỷ đồng theo phương án được ngân hàng chấp thuận để xử lý khoản vay.
- Ngân hàng thực hiện thủ tục giải chấp/xóa đăng ký thế chấp theo quy định.
- Phần tiền còn lại 2 tỷ đồng được thanh toán cho người bán theo thỏa thuận.
- Sau khi đủ điều kiện, các bên thực hiện thủ tục công chứng và đăng ký sang tên.
Điểm quan trọng là người mua không nên tự mình giao tiền cho người bán rồi phó mặc việc tất toán khoản vay.
Phương án thanh toán phải được lập rõ ràng, có chứng từ và nên có sự xác nhận của ngân hàng.
4. CÓ NÊN ĐẶT CỌC KHI ĐẤT ĐANG THẾ CHẤP?
Có thể phát sinh thỏa thuận đặt cọc, nhưng đây là thời điểm người mua phải đặc biệt thận trọng.
Trước khi đặt cọc, cần xác định ít nhất:
Một là: Ai đang đứng tên trên Giấy chứng nhận?
Hai là: Khoản vay tại ngân hàng còn bao nhiêu?
Ba là: Ngân hàng có biết và đồng ý với phương án xử lý tài sản để bán hay không?
Bốn là: Số tiền đặt cọc sẽ được sử dụng như thế nào?
Năm là: Nếu người bán không giải chấp được thì tiền cọc được hoàn trả ra sao?
Sáu là: Thời hạn giải chấp và thời hạn ký hợp đồng chuyển nhượng chính thức là bao lâu?
Đây là những nội dung nên được ghi rõ trong văn bản đặt cọc.
 5. ĐẶC BIỆT CẨN THẬN VỚI CÂU “CỨ ĐƯA TIỀN, TÔI SẼ LẤY SỔ RA”
Đây là tình huống người mua cần hết sức cảnh giác.
Không nên chỉ dựa vào lời hứa:
“Anh cứ chuyển tiền cho tôi, tôi sẽ trả ngân hàng.”
Bởi sau khi nhận tiền, có thể phát sinh nhiều vấn đề:
- Khoản nợ thực tế cao hơn dự kiến.
- Người bán còn nghĩa vụ khác với ngân hàng.
- Tài sản đang bảo đảm cho nhiều nghĩa vụ theo hồ sơ.
- Người bán không sử dụng tiền đúng mục đích.
- Không đủ tiền để tất toán khoản vay.
- Hai bên phát sinh tranh chấp về hợp đồng.
- Ngân hàng không đồng ý với phương án xử lý tài sản như người bán đã cam kết.
Khi đó, người mua có thể phải mất nhiều thời gian để yêu cầu hoàn tiền hoặc giải quyết tranh chấp.
6. KIỂM TRA GÌ TRƯỚC KHI MUA ĐẤT ĐANG THẾ CHẤP?
Người mua nên kiểm tra tối thiểu 7 vấn đề:
1. Kiểm tra Giấy chứng nhận
Xác định chính xác người có quyền sử dụng đất, diện tích, mục đích sử dụng, thời hạn sử dụng và các thông tin liên quan.
2. Kiểm tra tình trạng thế chấp
Không chỉ nghe người bán nói mà cần kiểm tra tình trạng đăng ký thế chấp và hồ sơ liên quan.
3. Làm việc với ngân hàng
Nếu tài sản thực sự đang thế chấp, nên yêu cầu người bán cùng làm việc với ngân hàng để xác định:
- Dư nợ;
- Nghĩa vụ phải thanh toán;
- Điều kiện giải chấp;
- Phương án xử lý tài sản;
- Hồ sơ cần thiết.
4. Kiểm tra tranh chấp
Luật Đất đai 2024 yêu cầu đất chuyển nhượng phải không có tranh chấp hoặc tranh chấp đã được giải quyết theo quy định.
5. Kiểm tra kê biên
Đất không được thuộc trường hợp bị kê biên hoặc áp dụng biện pháp bảo đảm thi hành án theo quy định.
6. Kiểm tra người có quyền ký
Nếu là tài sản chung vợ chồng, đồng sở hữu hoặc quyền sử dụng đất của nhiều người thì cần xác định đầy đủ người có quyền.
7. Kiểm tra quy hoạch và tình trạng pháp lý
Không nên chỉ quan tâm đến việc “có sổ” mà bỏ qua quy hoạch, hạn chế quyền sử dụng đất, nguồn gốc tài sản và các nghĩa vụ liên quan.
7. NẾU NGƯỜI BÁN TỰ Ý BÁN TÀI SẢN ĐANG THẾ CHẤP THÌ SAO?
Đây là tình huống rất phức tạp.
Việc tài sản đang thế chấp không đồng nghĩa với việc người mua có thể mặc nhiên nhận được quyền đối với tài sản mà không cần quan tâm đến quyền của ngân hàng.
Pháp luật về giao dịch bảo đảm đặt ra cơ chế bảo vệ quyền của bên nhận thế chấp. Trong trường hợp tài sản thế chấp bị bán mà không đáp ứng điều kiện theo pháp luật hoặc không có sự đồng ý cần thiết, quyền của ngân hàng đối với tài sản bảo đảm có thể vẫn là vấn đề phải giải quyết.
Vì vậy, người mua không nên nghĩ rằng chỉ cần có hợp đồng mua bán là có thể “vượt qua” quyền của ngân hàng.
8. NẾU ĐÃ LỠ ĐẶT CỌC THÌ PHẢI LÀM GÌ?
Nếu đã đặt cọc, người mua nên nhanh chóng thu thập:
- Hợp đồng đặt cọc;
- Phiếu chuyển tiền;
- Biên nhận tiền;
- Tin nhắn trao đổi;
- Hợp đồng tín dụng hoặc thông tin khoản vay nếu có;
- Thông tin về ngân hàng nhận thế chấp;
- Giấy chứng nhận;
- Cam kết của người bán về việc giải chấp;
- Các tài liệu chứng minh việc bên bán vi phạm cam kết.
Không nên tiếp tục chuyển thêm tiền chỉ vì người bán nói “sắp lấy được sổ”.
Nếu phát sinh tranh chấp, cần xem cụ thể nội dung hợp đồng đặt cọc, lỗi của mỗi bên, thỏa thuận về phạt cọc và khả năng thực hiện giao dịch.
9. NGƯỜI MUA NÊN NHỚ 5 NGUYÊN TẮC
Một: Không mua bán bằng giấy viết tay để “né” ngân hàng.
Hai: Không giao toàn bộ tiền cho người bán khi chưa có phương án giải chấp rõ ràng.
Ba: Không chỉ nghe cam kết miệng.
Bốn: Nên có sự phối hợp trực tiếp với ngân hàng trong giao dịch xử lý khoản vay.
Năm: Trước khi đặt cọc số tiền lớn, nên kiểm tra hồ sơ pháp lý và phương án giải chấp.
Theo Luật Đất đai 2024, việc thực hiện quyền chuyển nhượng quyền sử dụng đất phải đáp ứng các điều kiện luật định; việc đăng ký biến động và các thủ tục liên quan cũng cần được thực hiện đúng quy định. Nghị định 101/2024/NĐ-CP hiện quy định về đăng ký đất đai, cấp Giấy chứng nhận và hệ thống thông tin đất đai.
KẾT LUẬN
Đất đang thế chấp ngân hàng không phải cứ muốn bán là có thể tự do mua bán như một thửa đất không có ràng buộc.
Người mua cần đặc biệt quan tâm đến quyền của ngân hàng, tình trạng đăng ký thế chấp, khả năng tất toán khoản vay, thủ tục giải chấp và điều kiện sang tên.
Đối với giao dịch có giá trị lớn, phương án an toàn hơn là kiểm tra hồ sơ trước khi đặt cọc, xác định chính xác dư nợ, làm việc với ngân hàng và xây dựng phương án thanh toán – giải chấp – công chứng – sang tên theo một quy trình rõ ràng.
Một chữ ký sai có thể khiến người mua phải mất nhiều năm để giải quyết tranh chấp.
⚖️ CÔNG TY LUẬT DRAGON
LUÔN ĐỒNG HÀNH CÙNG QUÝ KHÁCH
🌐 www.luatdragon.vn
☎️ Tổng đài tư vấn: 1900.599.979
📞 Luật sư Nguyễn Minh Long: 0983.019.109
Lưu ý: Nội dung trên mang tính thông tin pháp lý chung. Việc xử lý một giao dịch cụ thể cần căn cứ vào hợp đồng thế chấp, hồ sơ đất đai, hợp đồng đặt cọc và tình trạng khoản vay thực tế.